
Guía paso a paso
Cómo abrir cuenta de banco sin seguro social ni ITIN
Sí, en algunos bancos y cooperativas: en lugar del seguro social aceptan el número de tu pasaporte junto con el país que lo emitió. Cada institución decide qué identificación extranjera recibe, y sin SSN ni ITIN puede que solo te abran una cuenta que no paga intereses.
- Pasos del trámite
- 8
- Documentos que necesitas
- 4
- Avisos importantes
- 3
Lo que necesitas llevar4 documentos
- Identificación con foto emitida por un gobierno: el pasaporte de tu país o la matrícula consular, según lo que acepte esa institución
- El número de tu pasaporte y el país que lo emitió, para darlo en lugar del seguro social
- Un segundo documento: un recibo con tu nombre y dirección, o tu acta de nacimiento
- Dinero para el depósito de apertura, que suele estar entre 25 y 100 dólares
Ojo con esto
- Sin SSN ni ITIN puede que la única opción sea una cuenta que no paga intereses. Si ya tienes el número del IRS, mira cómo abrir la cuenta con ITIN, que te deja elegir entre más tipos de cuenta.
- El pasaporte extranjero y la matrícula consular no sirven en todos lados: muchos bancos solo reciben identificaciones de Estados Unidos o de un estado. Confirma por teléfono que aceptan la tuya antes de ir.
- La cuota mensual no es el único cobro: el sobregiro, el uso de cajeros automáticos y cada cheque pueden tener un cargo aparte, y el acceso en línea o por celular también puede costar.
Cómo se hace
- 1
Ten listo el número que vas a dar en lugar del SSN
El banco tiene que comprobar tu nombre, fecha de nacimiento, dirección y un número de identificación. Según la Oficina para la Protección Financiera del Consumidor (CFPB, la agencia federal que supervisa a bancos y prestamistas), ese número no tiene que ser el del seguro social (SSN): también vale el de tu pasaporte junto con el país que lo emitió, o el de otro documento oficial de gobierno. Cópialo exactamente como aparece en el pasaporte.
- 2
Escoge tu identificación con foto
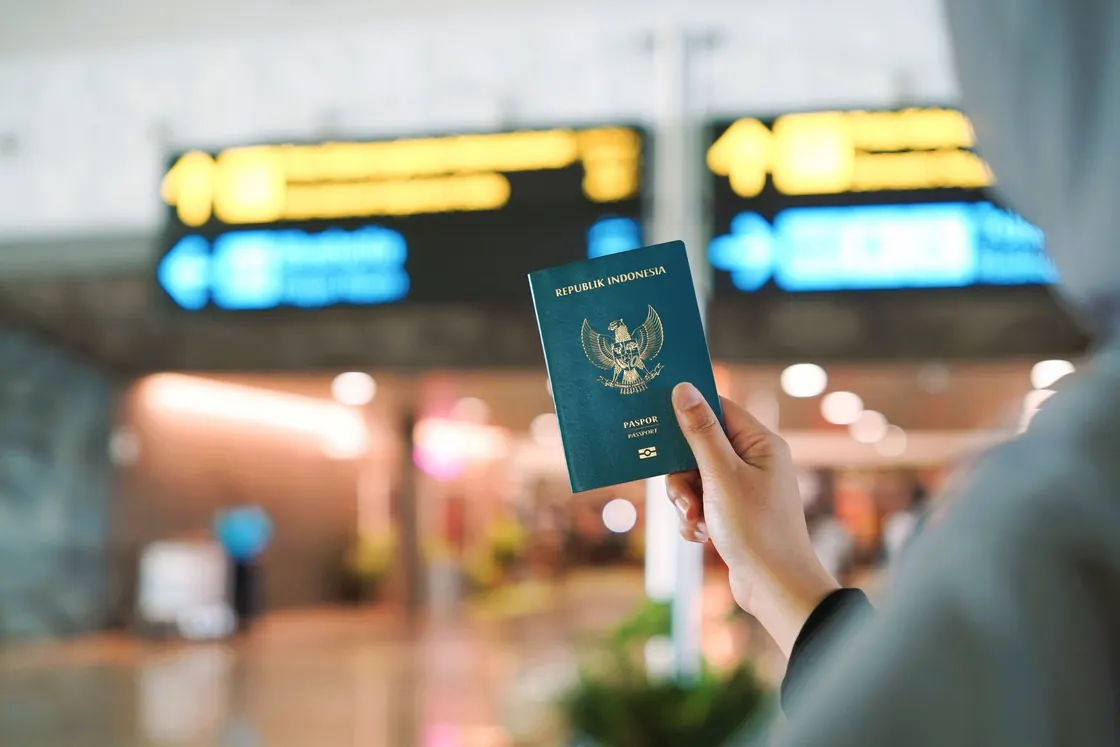
Muchos bancos piden una identificación con foto de Estados Unidos o de un estado. Si no la tienes, algunos bancos y cooperativas aceptan el pasaporte de tu país o la matrícula consular, la tarjeta de identidad que emiten en Estados Unidos los consulados de México y de otros países. Si todavía no la tienes, el consulado de tu país te explica cómo sacarla.
- 3
Agrega un segundo documento
Además de la identificación con foto, por lo general te piden uno más: un recibo o factura con tu nombre y tu dirección, o tu acta de nacimiento. Antes de salir, revisa que el nombre del recibo esté escrito igual que en tu identificación, para que nadie dude de que eres la misma persona.
- 4
Averigua qué institución te recibe antes de salir de casa
Cada banco o cooperativa tiene su propia regla sobre qué identificaciones extranjeras recibe. Llama o busca en su sitio dos respuestas puntuales: si aceptan la tuya y si abren cuentas a quien no tiene SSN ni ITIN. Para acortar la búsqueda, revisa los bancos que aceptan matrícula consular dentro de nuestro catálogo, cada uno con la fuente de donde sale el dato.
- 5
Pregunta qué tipo de cuenta te pueden abrir
Los intereses que paga una cuenta son ingreso que lleva impuestos, y por eso para una cuenta con intereses te piden SSN o ITIN (el número fiscal que da el IRS a quien no puede tener seguro social). Sin ninguno de los dos, puede que solo te ofrezcan una cuenta sin intereses. Si más adelante quieres una que sí pague, el paso previo es sacar el ITIN, y el IRS responde dudas sobre ese número en el 1-800-829-1040.
- 6
Separa el depósito de apertura y el saldo mínimo
El CFPB indica que abrir una cuenta de cheques o de ahorro suele pedir un depósito de entre 25 y 100 dólares. Ese monto no siempre coincide con el saldo mínimo, que es lo que debes mantener en la cuenta para que no te cobren la cuota mensual. Pregunta los dos números y también si recibir tu sueldo por depósito directo te quita esa cuota.
- 7
Pide la lista de cargos antes de firmar
El CFPB sugiere preguntar por cada cobro aparte de la cuota mensual: el cargo por cheque o por transacción, el uso de cajeros automáticos y si cuesta algo manejar la cuenta o pagar recibos desde la computadora o el celular. Pregunta también cuánto cobran por sobregiro (gastar más de lo que hay en la cuenta) y cómo te das de baja de ese servicio. Y pide que te activen las alertas de saldo bajo, si el banco las tiene.
- 8
Si te dicen que no, pide el motivo y prueba en otro lado
Pregunta qué faltó y pide la lista de documentos que sí aceptan. Como la regla cambia de una institución a otra, un no en un banco no te cierra las puertas en los demás: prueba en otro banco o en una cooperativa de crédito, una entidad sin fines de lucro que pertenece a sus socios. Si tienes un problema con un banco o una cooperativa, el CFPB recibe quejas en consumerfinance.gov/complaint.